泰达币并非绝对可靠,不适合作为普通理财标的,仅适合加密市场交易者作为交易周转工具,普通投资者不要把它当作保值存款来买入持有。作为全球流通量最大的法币抵押型稳定币,泰达币日常可以维持1美元的锚定价格,但它存在发行方信用、储备透明度、监管以及平台多重风险,不存在零风险的属性,很多新手容易把泰达币等同于美元存款,忽略背后的潜在隐患。
泰达币的核心逻辑是每发行一枚USDT,发行方Tether需要持有对应价值的资产做储备,当前储备当中大部分为短期美国国债,同时搭配黄金、比特币、回购协议等资产,会定期发布第三方机构出具的季度储备鉴证报告,报告可以证明报告时点下储备规模大于流通代币总量,但这份鉴证报告不等同于完整财务审计,不会对资金流转、内部风控做全面核查,这也是市场长期争议的关键点。历史上泰达币也曾出现过储备资产结构的争议,早期储备包含商业票据这类流动性偏弱的资产,后续已经大幅调整资产配比,如今国债占比已经占据储备的绝大多数,不过依旧保留比特币、黄金这类价格会波动的资产,极端行情下会带来储备账面浮动风险。
泰达币的优势集中在加密生态内部,它拥有极高的市场流动性,绝大多数交易所都支持USDT交易对,交易者在行情剧烈波动时,可以把加密资产兑换成泰达币来规避行情下跌风险,同时不用退出加密生态,也可以用来在不同区块链钱包、交易所之间完成资产划转,跨境转账的效率远高于传统银行渠道。但要认清一点,泰达币本身不会产生利息收益,单纯持有不会带来增值,还会受到美元通胀带来的购买力损耗,它的定位是交易媒介,而不是投资理财产品,指望靠买入泰达币赚钱本身就是误区。

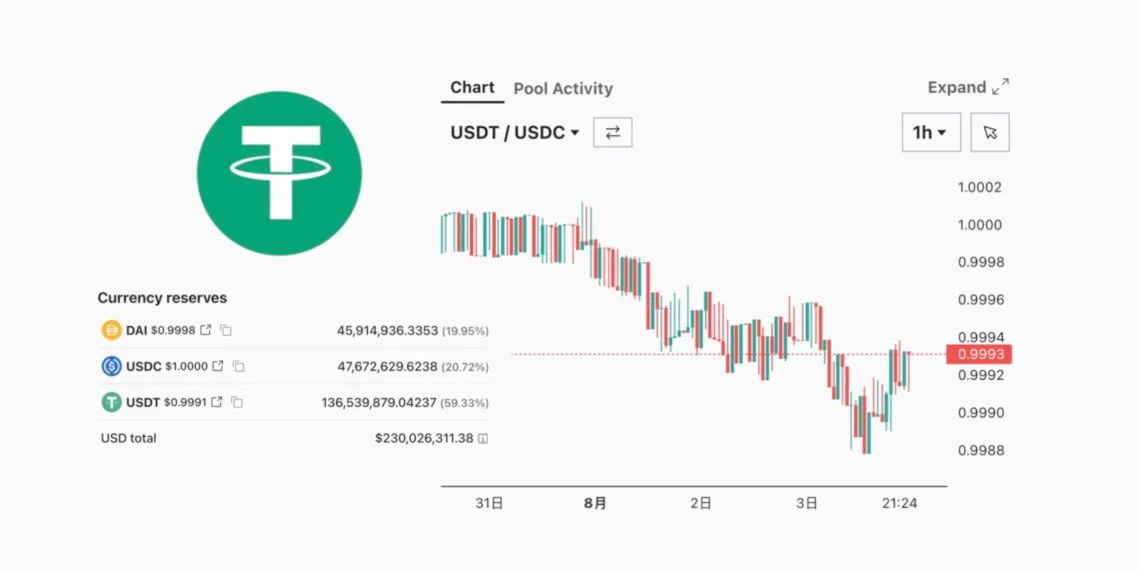
首先是脱锚风险,在市场恐慌、银行危机等极端事件发生的时候,泰达币曾经出现过短暂偏离1美元锚定的情况,虽然后续快速修复,但短时间的价格波动依旧会给持仓者带来账面亏损,这种风险无法完全消除。其次是发行方的对手方风险,泰达币属于中心化稳定币,发行机构拥有地址冻结权限,如果发行方遭遇监管处罚、经营危机,普通散户很难直接向发行方赎回美元,普通用户不具备大额赎回的资格,只能依靠二级市场交易变现。另外还有平台风险,很多用户通过交易所或者场外渠道买入泰达币,交易所跑路、黑客盗币、场外交易带来的银行卡冻结风险,都是现实中高频出现的问题。