以太坊能赚钱,但它从来不是一台自动吐钱的机器。真正决定收益的,不只是eth价格上涨,还包括买入成本、持有周期、质押回报、链上生态活跃度以及风险控制。有人靠行情波段获利,有人通过eth质押获得额外数量,也有人在高杠杆、追涨杀跌和复杂理财产品中把本金消耗掉。把以太坊赚钱简单理解成买入后等待翻倍,往往会忽略加密市场最现实的一面:收益没有确定性,波动却始终存在。
ETH的价值支撑并不只来自市场情绪。它是以太坊网络中的原生资产,用于支付交易手续费、参与验证网络安全,也被广泛用于DeFi、NFT、稳定币和链上应用。网络活动增加时,手续费收入和市场关注度可能同步提升;但活跃度下降、竞争链分流、宏观流动性收紧,也会压低市场估值。以太坊采用权益证明机制后,持有者可以通过质押获得ETH奖励,但奖励率会受到质押总量、验证者表现以及网络手续费等因素影响,不能等同于固定利息。
ETH质押是相对清晰的一条收益路径。独立运行验证者通常需要至少32枚ETH,同时要准备稳定的网络、设备和一定技术能力;普通投资者也能通过质押池、交易平台或流动性质押代币参与,门槛更低,操作更方便。代价是收益会被服务费削减,还要承担托管方、智能合约、流动性和脱锚风险。尤其是流动性质押代币,虽然可以继续参与其他DeFi策略,但它的价格可能短时间内低于对应ETH价值,急需退出时未必能按理想价格兑现。

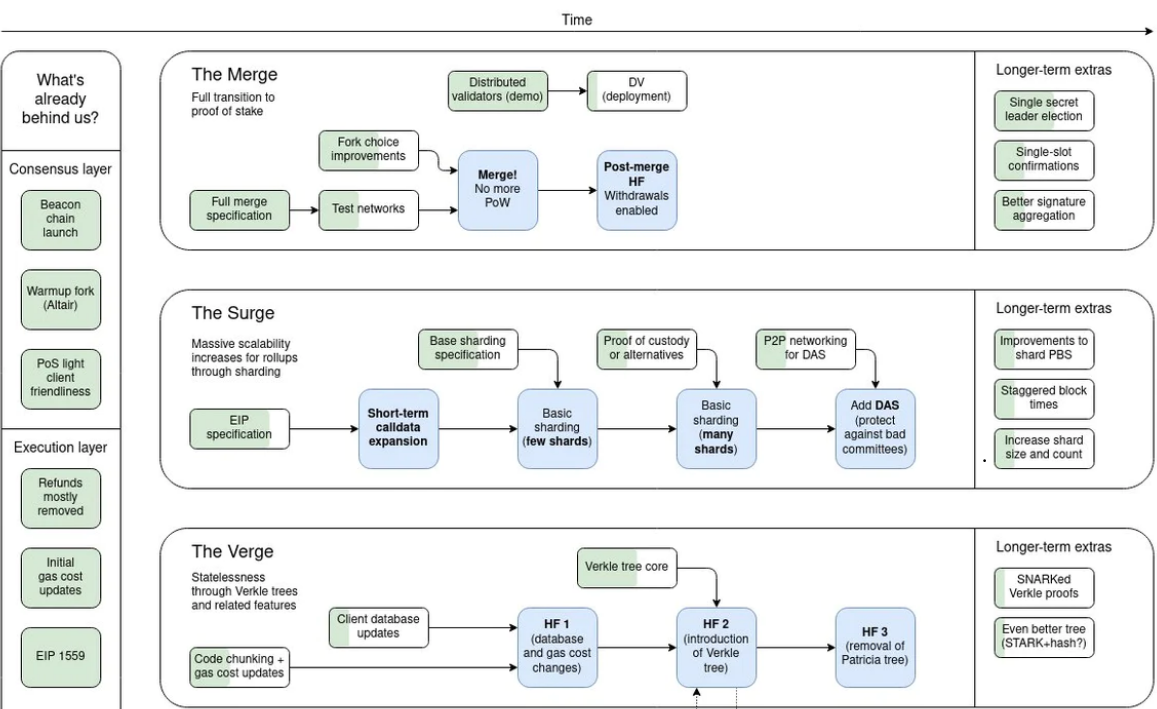
交易获利则更依赖策略,而不是信仰。短线需要判断趋势、成交量、资金费率和市场情绪,中长线则要观察以太坊升级进展、Layer2发展、链上应用增长以及ETH供给变化。手续费燃烧能够减少部分ETH供应,但网络发行和销毁之间并非固定关系,通缩也不是持续发生的保证。对于普通持币者,分批建仓、控制仓位、预留现金,比一次性重仓更能降低判断失误带来的冲击;杠杆越高,爆仓距离越近,所谓提高资金效率也可能只是放大亏损速度。
还需要警惕那些打着高收益以太坊理财旗号的产品。质押收益、借贷利息、流动性挖矿和再质押奖励并不是同一回事,再质押虽然可能带来额外回报,也会把智能合约、运营商和惩罚机制等风险叠加到原有ETH风险之上。判断一个项目,不能只看年化数字,还要看收益来源、锁仓期限、提现规则、合约审计、托管权限和极端行情下的退出通道。
以太坊能不能赚钱,答案取决于参与方式和风险承受能力。把ETH当作高波动资产,接受价格可能大幅回撤,再选择现货持有、适度质押或小仓位交易,逻辑相对完整;把它当成稳赚不赔的存款,或者为了追求几个百分点的收益承担数倍本金风险,结果往往会失控。市场给出的机会很多,但能真正留下利润的人,通常不是预测最准确的人,而是仓位、时间和退出纪律都没有失守的人。