稳定币本质上是运行在区块链上的数字美元或其他法币锚定资产,核心目标不是像比特币那样追求大幅上涨,而是尽量让价格维持在1美元附近。usdt、usdc属于最常见的法币储备型稳定币,发行方通常通过现金、短期国债或其他美元计价资产支撑代币价值;dai则更多依靠加密资产抵押维持稳定。稳定代表设计目标,并不等于绝对不会脱锚,发行方信用、储备透明度、市场流动性和监管变化,都可能让价格短时间偏离锚定水平。
在币圈,稳定币最重要的用途是充当交易媒介和避险仓位。投资者买入比特币、以太坊时,常用USDT或USDC作为计价单位;行情剧烈下跌时,也会把波动资产换成稳定币,暂时退出高风险交易。它还承担跨平台转账、链上支付、DeFi抵押和资金结算等功能。稳定币价格通常围绕1美元波动,因此单纯长期持有,很难像主流加密货币那样依靠币价上涨获利,所谓炒稳定币,更多对应场外价差、短线套利、理财收益和交易对冲几种玩法,而不是押注它持续上涨。
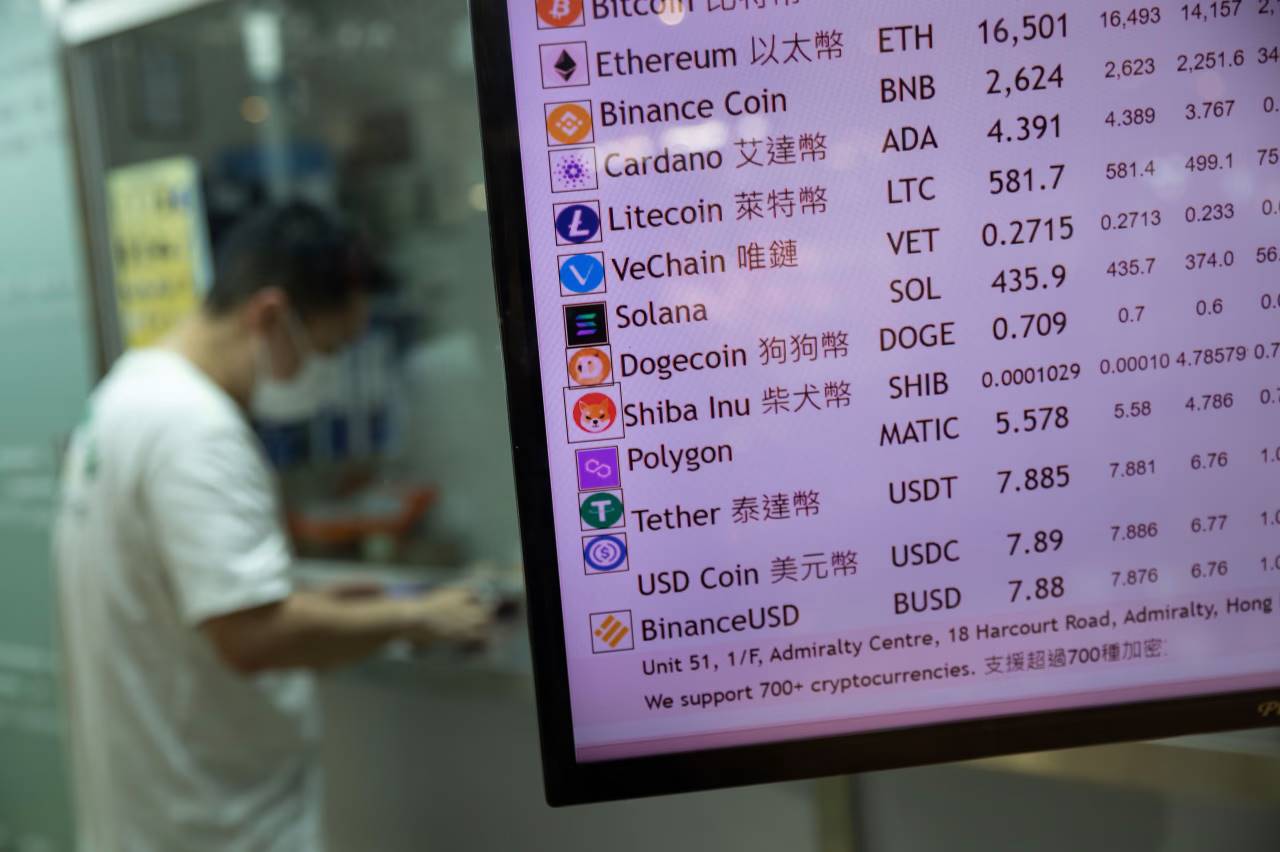
比较常见的第一种方式是利用短暂价差做套利。当某种稳定币在不同交易平台、不同交易对或不同网络之间出现报价差异,交易者可以低价买入、高价卖出,赚取价差。不过这类机会往往持续时间很短,手续费、提现费用、链上Gas费、到账速度都会吞掉利润。第二种方式是把稳定币作为现货交易的弹药,采用分批买入、分批止盈的策略,不追涨,也不把全部资金一次性投入。遇到极端行情,保留一部分USDT或USDC,往往比满仓等待反弹更有主动权。
第三种玩法是稳定币借贷、质押或流动性挖矿,平台通常会给出年化收益,但收益越高,风险往往越复杂。资金可能面临平台破产、智能合约漏洞、清算、流动性枯竭以及发行方无法及时兑付等问题,所谓保本高收益在加密市场尤其需要警惕。稳定币也不是银行存款,放在交易平台赚利息,不等同于享受传统银行存款保障;投资者应看清收益来源,是借贷利息、平台补贴,还是新币奖励,不能只盯着年化数字。
实际操作时,币种选择、平台信誉和转账网络比短线技巧更重要。USDT在多数交易平台拥有较深流动性,USDC的储备和兑付机制披露相对清晰,但两者都不代表零风险。提币前必须确认接收地址支持的链,TRC20、ERC20、Solana等网络不能混用,金额较大时应先做小额测试;交易时还要设置止损,避免把稳定币换成高波动山寨币后失去原本的避险作用。对普通参与者而言,稳定币更适合当作资金中转、仓位管理和风险缓冲工具,先理解锚定机制、储备资产和平台规则,再考虑套利或收益策略,远比盲目追逐高收益稳妥。