若比较日常支付、商品计价和财富保值,美元、欧元等国际货币整体仍然更胜一筹;若比较跨境转账效率、资产自托管和对单一金融机构的依赖程度,加密货币又有部分场景优势。两者并不是简单的替代关系,更像是主权货币体系与区块链金融网络之间的竞争与互补。比特币强调稀缺性和去中心化,国际货币依靠国家信用、法律体系与中央银行维持稳定,真正决定哪个好的,不是概念热度,而是使用目的。
国际货币的成熟度明显更高。美元、欧元等不仅用于支付,还承担计价、结算、储备和信贷定价功能,工资、房租、税收、债务合同都以法定货币为基础。中央银行能够在流动性紧张时提供最后贷款人支持,并通过利率和货币政策应对经济波动。比特币的总量上限为2100万枚,规则透明、转账可在全天候网络中运行,但价格波动会削弱其计价能力,短期内很难让商家稳定标价,也不具备主权货币那种政策调节和危机救助能力。
加密货币真正有吸引力的地方,集中在传统金融服务不够顺畅的环节。比特币和其他链上资产可以通过钱包直接转移,不必完全依赖银行营业时间;在跨境支付、数字资产交易、去中心化金融和小额全球结算中,区块链网络提供了新的通道。交易记录公开可追溯,资产也能由用户自行保管。链上转账一旦确认通常难以撤回,私钥丢失可能造成永久损失,网络拥堵、gas费用、交易所风控和不同国家的合规限制,也会让实际体验与几秒到账的想象存在差距。
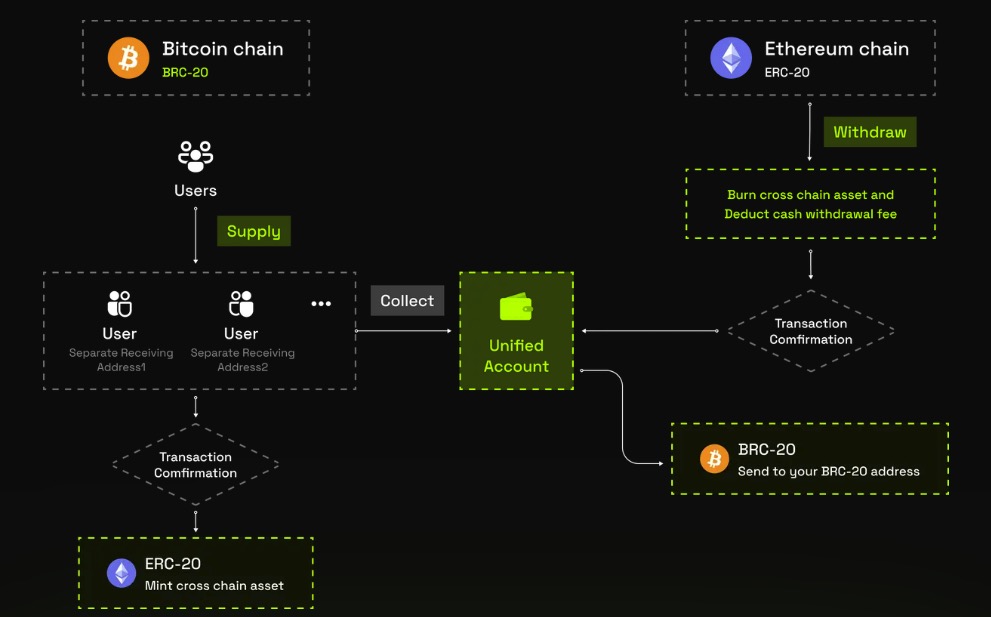
稳定币则处在两者之间。usdt、usdc这类资产通常以美元计价,能够在区块链上快速流通,常被用于交易结算、跨境转账和资金避险,波动率一般低于比特币。但稳定币并非凭空创造稳定价值,它的锚定效果依赖发行方、储备资产、赎回机制和托管安排,本质上仍借用了法定货币的计价体系。储备资产流动性不足、发行方信用下降或市场恐慌,都可能引发脱钩风险;稳定币更适合被理解为美元等国际货币的链上表达,而不是完全独立的新货币。
站在普通投资者角度,国际货币更适合收入支出、资产定价和低波动资金管理,加密货币更适合作为高风险资产或特定支付工具配置,不能因为转账速度快就把全部资金换成数字资产。比特币需要面对价格回撤、监管变化、托管安全和市场流动性风险,稳定币也不等同于银行存款,更不代表绝对安全。未来更可能出现的格局,是美元等国际货币继续承担核心计价和信用基础,区块链负责提升资金流转效率;谁能在安全、合规、成本与可用性之间取得平衡,谁才更有机会赢得真实用户。